Domain auto-fachmann.de kaufen?
Wir ziehen mit dem Projekt
auto-fachmann.de um.
Sind Sie am Kauf der Domain
auto-fachmann.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain auto-fachmann.de kaufen?
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **


Ähnliche Suchbegriffe für Aufwendungen
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
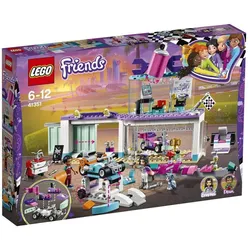
LEGO® Friends 41351 Tuning WerkstattErlebe riesigen Bauspaß, wenn du in der LEGO® Friends Tuning-Werkstatt (41351) ganz individuelle Gokarts für die Freundinnen aus Heartlake City erschaffst. Triff deine Auswahl aus all den Teilen, um Emmas Gokart supercool aussehen zu lassen. Öffne dann die Schiebetür zum Ausstellungsraum, um das Gokart auf die Drehbühne zu stellen und so zu tun, als würdest du die Spritzpistole verwenden, um dem Fahrzeug den letzten Schliff zu verpassen. Baue zusammen mit Dean ein weiteres Gokart und fahre es mit der speziellen Hebebühne hoch, um das Tuning für das große Rennen vorzunehmen. Geh nach oben ins Büro, um nachzusehen, wer sein Gokart heute zum Tuning angemeldet hat! - Enthält 2 Spielfiguren: Emma und Dean in Renn-Outfits mit Helmen sowie den Kater Chico als weitere Figur. - Enthält einen Ausstellungsraum mit Drehbühne und Schiebetürfunktion, ein Büro im Obergeschoss mit Schreibtischen und einem Computer sowie eine Hebebühne, 2 Gokarts mit zusätzlichen Elementen und ein Startkatapult. - Das Zubehör umfasst Flaschen mit Autopolitur, eine Spritzpistole, einen Siegerpokal, einen Becher und einen Keks. - Benutze alle Elemente, um fantastische Gokarts für Emma und Dean zu bauen und diese ganz individuell zu gestalten. - Präsentiere dein neustes Gokart-Design auf der Drehbühne im Ausstellungsraum. - Fahr die Hebebühne hoch, um die Gokarts auf das große Rennen vorzubereiten. - Benutze die Startfunktion, um Emma zu ihren Freundinnen flitzen zu lassen. - Die Tuning-Werkstatt ist 16 cm hoch, 25 cm breit und 6 cm tief. - Jedes der beiden Gokarts ist 3 cm hoch, 7 cm lang und 3 cm breit. - Lässt sich mit den Sets 41348 Abschleppwagen, 41349 Burgerladen und 41352 Das große Rennen kombinieren, um jede Menge LEGO® Friends Rennspaß mit den Gokarts zu erleben!37,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Playmobil 72062 Offroad tuning autoPlaymobil - Baukasten / Set, bewegliche Teile, Thema: Verkehrsmittel und Autos und Motorräder, Material: Plastik, 68 Steinen, empfohlen ab 4 Jahren Das Bauset Playmobil 72062 Offroad Tuningcar nimmt Kinder mit nach Alaska, wo sie zu unerschrockenen Fahrern werden. Das Tuning-Fahrzeug bahnt sich seinen Weg durch unwirtliches Gelände und trotzt Sch31,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter

-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind betriebsbedingte Aufwendungen?
Betriebsbedingte Aufwendungen sind Kosten, die direkt mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu gehören beispielsweise Mieten, Löhne, Materialkosten, Energiekosten und Abschreibungen auf Anlagevermögen. Diese Aufwendungen sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und die Produkte oder Dienstleistungen herzustellen. Betriebsbedingte Aufwendungen sind somit ein wichtiger Bestandteil der Kostenrechnung und müssen bei der Kalkulation von Preisen und der Gewinnermittlung berücksichtigt werden. Sie sind im Gegensatz zu außerordentlichen Aufwendungen regelmäßig und planbar. **
-
Was sind periodenfremde Aufwendungen?
Was sind periodenfremde Aufwendungen? Periodenfremde Aufwendungen sind Kosten, die nicht in direktem Zusammenhang mit der aktuellen Periode stehen, sondern in zukünftigen Perioden oder vergangenen Perioden angefallen sind. Beispiele für periodenfremde Aufwendungen sind beispielsweise Abschreibungen auf Anlagevermögen, Rückstellungen für zukünftige Verpflichtungen oder auch außerordentliche Aufwendungen wie Schadensersatzforderungen. Diese Kosten beeinflussen nicht direkt das Ergebnis der aktuellen Periode, sondern werden über einen längeren Zeitraum verteilt oder sind einmalige Ereignisse. Es ist wichtig, periodenfremde Aufwendungen von den laufenden Betriebskosten zu unterscheiden, um eine korrekte Bewertung der finanziellen Situation eines Unternehmens vornehmen zu können. **


Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
Was sind betriebliche Aufwendungen?
Was sind betriebliche Aufwendungen? Betriebliche Aufwendungen sind alle Kosten, die ein Unternehmen für die Erbringung seiner Leistungen oder den Betrieb seiner Geschäftstätigkeiten aufbringen muss. Dazu gehören beispielsweise Personalkosten, Mietkosten, Energiekosten, Materialkosten und Abschreibungen. Betriebliche Aufwendungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn eines Unternehmens. Sie sind somit ein wichtiger Bestandteil der Kostenrechnung und der betriebswirtschaftlichen Analyse eines Unternehmens. Es ist wichtig, betriebliche Aufwendungen genau zu erfassen und zu kontrollieren, um die finanzielle Gesundheit eines Unternehmens sicherzustellen. **
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
LEGO Technic 42236 Ford Mustang GT Auto aus der Tuning-WerkstattLEGO-Bausatz - für Kinder, geeignet ab 10 Jahren, Serie: LEGO Technic, Einführungsjahr: 2026 - Neuheiten, 973 Teile im Paket LEGO TechnicFord Mustang GT Auto aus der Tuning-WerkstattBauen Sie ein Ford Mustang Auto nach Ihren VorstellungenMit dem Bauset LEGO Technic 42236 können Kinder ab 10 Jahren ein cooles Modell des Fo69,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
LEGO® Friends 41351 Tuning WerkstattErlebe riesigen Bauspaß, wenn du in der LEGO® Friends Tuning-Werkstatt (41351) ganz individuelle Gokarts für die Freundinnen aus Heartlake City erschaffst. Triff deine Auswahl aus all den Teilen, um Emmas Gokart supercool aussehen zu lassen. Öffne dann die Schiebetür zum Ausstellungsraum, um das Gokart auf die Drehbühne zu stellen und so zu tun, als würdest du die Spritzpistole verwenden, um dem Fahrzeug den letzten Schliff zu verpassen. Baue zusammen mit Dean ein weiteres Gokart und fahre es mit der speziellen Hebebühne hoch, um das Tuning für das große Rennen vorzunehmen. Geh nach oben ins Büro, um nachzusehen, wer sein Gokart heute zum Tuning angemeldet hat! - Enthält 2 Spielfiguren: Emma und Dean in Renn-Outfits mit Helmen sowie den Kater Chico als weitere Figur. - Enthält einen Ausstellungsraum mit Drehbühne und Schiebetürfunktion, ein Büro im Obergeschoss mit Schreibtischen und einem Computer sowie eine Hebebühne, 2 Gokarts mit zusätzlichen Elementen und ein Startkatapult. - Das Zubehör umfasst Flaschen mit Autopolitur, eine Spritzpistole, einen Siegerpokal, einen Becher und einen Keks. - Benutze alle Elemente, um fantastische Gokarts für Emma und Dean zu bauen und diese ganz individuell zu gestalten. - Präsentiere dein neustes Gokart-Design auf der Drehbühne im Ausstellungsraum. - Fahr die Hebebühne hoch, um die Gokarts auf das große Rennen vorzubereiten. - Benutze die Startfunktion, um Emma zu ihren Freundinnen flitzen zu lassen. - Die Tuning-Werkstatt ist 16 cm hoch, 25 cm breit und 6 cm tief. - Jedes der beiden Gokarts ist 3 cm hoch, 7 cm lang und 3 cm breit. - Lässt sich mit den Sets 41348 Abschleppwagen, 41349 Burgerladen und 41352 Das große Rennen kombinieren, um jede Menge LEGO® Friends Rennspaß mit den Gokarts zu erleben!37,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Playmobil 72062 Offroad tuning autoPlaymobil - Baukasten / Set, bewegliche Teile, Thema: Verkehrsmittel und Autos und Motorräder, Material: Plastik, 68 Steinen, empfohlen ab 4 Jahren Das Bauset Playmobil 72062 Offroad Tuningcar nimmt Kinder mit nach Alaska, wo sie zu unerschrockenen Fahrern werden. Das Tuning-Fahrzeug bahnt sich seinen Weg durch unwirtliches Gelände und trotzt Sch31,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
Ähnliche Suchbegriffe für Aufwendungen
-
Fachkraft für Gastronomie. Fachmann/-frau für Restaurants und Veranstaltungsgastronomie. Fachmann/-frau für SystemgastronomieFachkraft für Gastronomie. Fachmann/-frau für Restaurants und Veranstaltungsgastronomie. Fachmann/-frau für Systemgastronomie , Für Fachkräfte in den Gastronomieberufen sind Kompetenzen in der Kommunikation mit den Gästen und im Umgang mit automatisierten Reservierungssystemen entscheidend. In den aktuellen Ausbildungsordnungen wurden die Inhalte und Lernziele entsprechend der gesellschaftlichen und technischen Entwicklungen angepasst. Die Umsetzungshilfe erläutert die Ausbildungsstruktur und gibt Beispiele für die Umsetzung der gesetzlichen Vorgaben in die Praxis. Exemplarische Prüfungsaufgaben und Lernsituationen unterstützen Berufsschullehrer/-innen und Prüfer/-innen. , Elektromotorrad- & Elektrorollerteile & -zubehör > Motorrad- & Rollerteile & -zubehör , Erscheinungsjahr: 20220905, Produktform: Kartoniert, Titel der Reihe: Ausbildung gestalten (Budrich)##, Seitenzahl/Blattzahl: 189, Themenüberschrift: EDUCATION / Vocational, Keyword: action-orientedness; Berufsausbildung; competence; curriculum; dual training; duale Ausbildung; examinations; Handlungsorientierung; Kompetenzorientierung; learning field concept; learning field didactics; Lernfelddidaktik; Lernfeldkonzept; Prüfungen; Rahmenlehrplan; vocational training, Fachschema: Restaurant / Berufsbezogenes Schulbuch~Ausbildung / Lehrerausbildung~Lehrerausbildung - Lehrerfortbildung, Bildungsmedien Fächer: berufsbezogene Fächer, Fachkategorie: Pädagogik: Prüfungen und Beurteilungen~Lehrerausbildung~Berufsausbildung~Kompetenzentwicklung~Unterricht und Didaktik: Berufsausbildung, Bildungszweck: für die Berufsbildung~Für die Berufsbildung, Altersempfehlung / Lesealter: 25, Genaues Alter: R0006, Warengruppe: HC/Schulbücher/Unterrichtsmat./Lehrer, Fachkategorie: Curricula: Planung und Entwicklung, Thema: Verstehen, Ausbildungsberufe: R0006, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Budrich, Verlag: Budrich, Verlag: Verlag Barbara Budrich, Länge: 293, Breite: 208, Höhe: 12, Gewicht: 728, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: -1, Ausbildungsberufe: Restaurantfachmann/-frau, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,42,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lichnowsky, Mechtilde: Der Kampf mit dem FachmannDer Kampf mit dem Fachmann , Wiederentdeckt und nun endlich in einer kommentierten Ausgabe zugänglich: Das vielleicht beste Buch der wunderbaren Mechtilde Lichnowsky Nur allzu oft haben sie das Sagen und das letzte Wort: die Bescheidwisser, Prinzipienreiter und Standpunktvertreter, die - oft selbsternannten - Spezialisten in allen Lebensfragen. Wie diese Spezies den alltäglichen Umgang der Menschen miteinander bestimmt, führt Mechtilde Lichnowsky an vielen anschaulichen Beispielen vor. Sprachlich und analytisch ist sie dabei zweifellos an Karl Kraus geschult: die Genauigkeit des Blicks, die analytische Schärfe, das Gespür für phrasenhafte Verwendung der Sprache im Alltag. Aber was sie besonders auszeichnet ist ein wunderbarer Humor, der in seiner Leichtigkeit an Kurt Tucholsky erinnert, sowie der Mut zu pointierten und oft überraschenden Wortneuschöpfungen. Die Alltagsbeobachtungen, Reflexionen und szenischen Dialoge, teilweise mit Zeichnungen illustriert, sind von einer eindrucksvollen Lebendigkeit und einem bezaubernden Witz. Die in - man würde heute wohl sagen - »auskennerischer« Pose vorgebrachten Behauptungen des Experten werden vom blitzgescheiten Laien in ihrer Borniertheit gnadenlos entlarvt. Dieses Buch ist auch hundert Jahre nach seiner Erstveröffentlichung leicht zugänglich. Es entwickelt einen faszinierenden Sog, denn auch heute findet sich jede und jeder in der Figur des Laien und seinem aussichtslosen Kampf gegen den notorisch schwerhörigen Fachmann wieder. , Kühlplatten > Kühlerkomponenten , Erscheinungsjahr: 20240228, Produktform: Leinen, Titel der Reihe: Wallstein Erfolgstitel - Belletristik und Sachbuch##, Autoren: Lichnowsky, Mechtilde, Redaktion: Häntzschel, Günter~Häntzschel, Hiltrud, Seitenzahl/Blattzahl: 270, Themenüberschrift: FICTION / Literary, Keyword: Bescheidwisser; Besserwisser; Edition; Experten; Ironie; Jahoda & Karl Kraus; Klassiker; Lebenshilfe; Literarische Moderne; Prinzipienreiter; Ratgeber; Sarkasmus; Siegel; Spezialisten; Standpunktvertreter; Tucholsky; Wiederentdeckung; kommentiert, Fachschema: Deutsche Belletristik / Essay, Feuilleton, Reportage, Fachkategorie: Belletristik: Humor~Literarische Essays, Zeitraum: Erste Hälfte 20. Jahrhundert (1900 bis 1950 n. Chr.), Warengruppe: HC/Belletristik/Lyrik/Dramatik/Essays, Fachkategorie: Klassische Belletristik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Wallstein Verlag GmbH, Verlag: Wallstein Verlag GmbH, Verlag: Wallstein Erfolgstitel - Belletristik und Sachbuch, Länge: 200, Breite: 131, Höhe: 27, Gewicht: 389, Produktform: Gebunden, Genre: Belletristik, Genre: Belletristik,26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind betriebsbedingte Aufwendungen?
Betriebsbedingte Aufwendungen sind Kosten, die direkt mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu gehören beispielsweise Mieten, Löhne, Materialkosten, Energiekosten und Abschreibungen auf Anlagevermögen. Diese Aufwendungen sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und die Produkte oder Dienstleistungen herzustellen. Betriebsbedingte Aufwendungen sind somit ein wichtiger Bestandteil der Kostenrechnung und müssen bei der Kalkulation von Preisen und der Gewinnermittlung berücksichtigt werden. Sie sind im Gegensatz zu außerordentlichen Aufwendungen regelmäßig und planbar. **
-
Was sind periodenfremde Aufwendungen?
Was sind periodenfremde Aufwendungen? Periodenfremde Aufwendungen sind Kosten, die nicht in direktem Zusammenhang mit der aktuellen Periode stehen, sondern in zukünftigen Perioden oder vergangenen Perioden angefallen sind. Beispiele für periodenfremde Aufwendungen sind beispielsweise Abschreibungen auf Anlagevermögen, Rückstellungen für zukünftige Verpflichtungen oder auch außerordentliche Aufwendungen wie Schadensersatzforderungen. Diese Kosten beeinflussen nicht direkt das Ergebnis der aktuellen Periode, sondern werden über einen längeren Zeitraum verteilt oder sind einmalige Ereignisse. Es ist wichtig, periodenfremde Aufwendungen von den laufenden Betriebskosten zu unterscheiden, um eine korrekte Bewertung der finanziellen Situation eines Unternehmens vornehmen zu können. **
-
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
-
Was sind betriebliche Aufwendungen?
Was sind betriebliche Aufwendungen? Betriebliche Aufwendungen sind alle Kosten, die ein Unternehmen für die Erbringung seiner Leistungen oder den Betrieb seiner Geschäftstätigkeiten aufbringen muss. Dazu gehören beispielsweise Personalkosten, Mietkosten, Energiekosten, Materialkosten und Abschreibungen. Betriebliche Aufwendungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn eines Unternehmens. Sie sind somit ein wichtiger Bestandteil der Kostenrechnung und der betriebswirtschaftlichen Analyse eines Unternehmens. Es ist wichtig, betriebliche Aufwendungen genau zu erfassen und zu kontrollieren, um die finanzielle Gesundheit eines Unternehmens sicherzustellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.